Chalet financieren
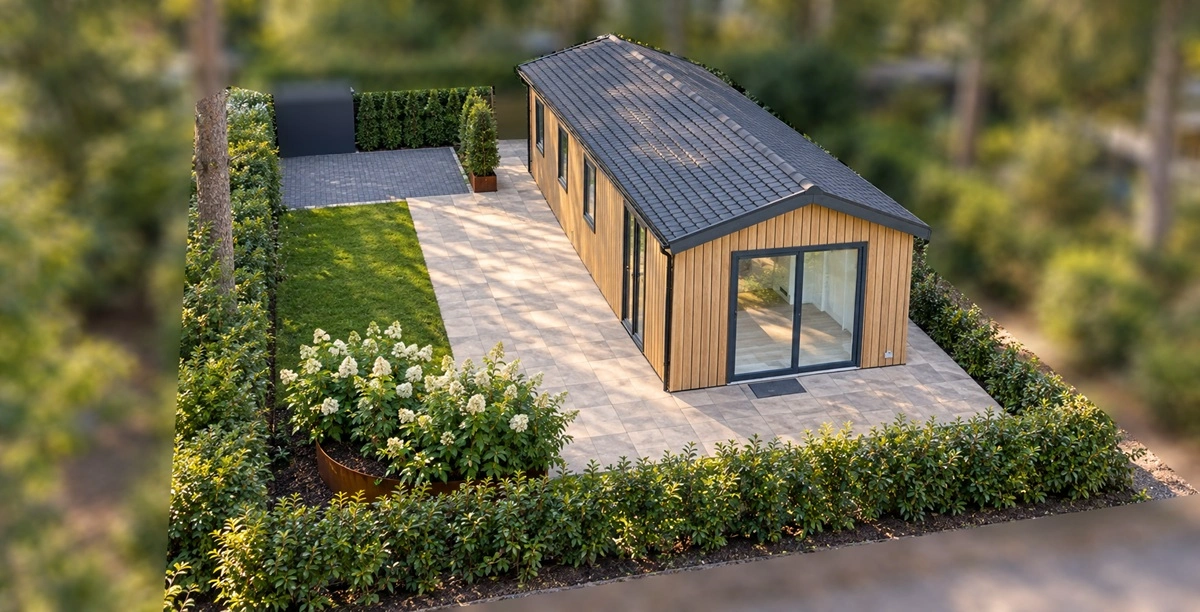
Chalet financieren: mogelijkheden voor een recreatiewoning
Een chalet financieren kan op verschillende manieren. Of u nu een chalet, vakantiewoning of ander type recreatiewoning wilt kopen, er zijn verschillende mogelijkheden om de aankoop te financieren. U kunt bijvoorbeeld gebruikmaken van eigen geld, een persoonlijke lening of in bepaalde situaties een hypotheek voor uw recreatiewoning.
Welke financieringsvorm het beste bij u past, hangt af van uw persoonlijke financiële situatie, de recreatiewoning die u wilt aankopen en de voorwaarden die een geldverstrekker stelt. Misschien beschikt u over voldoende spaargeld, maar wilt u niet uw volledige financiële buffer aanspreken. Een combinatie van eigen geld en een financiering kan dan bijvoorbeeld een mogelijkheid zijn.
Bij Veluwe Chalets Makelaars begrijpen wij dat de financiering van een recreatiewoning een belangrijke overweging is bij de aankoop. Wij denken daarom graag met u mee over de verschillende mogelijkheden en kunnen u, wanneer gewenst, in contact brengen met een gespecialiseerde financieringspartij.
Chalet financieren met eigen geld en een lening: een rekenvoorbeeld
Veluwe Chalets Makelaars werkt samen met Chalet Dreams, een gespecialiseerde partij die zich richt op de financiering van vakantiewoningen en recreatiewoningen.
Stel dat u een chalet wilt kopen voor € 75.000 en hiervoor € 30.000 aan eigen geld of inruil gebruikt. Het resterende bedrag van € 45.000 wordt dan gefinancierd. Bij een looptijd van 10 jaar en een gemiddelde rente van 4,9% komt het indicatieve maandbedrag in dit voorbeeld uit op ongeveer € 472.
Dit is uitsluitend een rekenvoorbeeld om u een beeld te geven van de mogelijkheden. De rente, looptijd en uiteindelijke maandlast zijn afhankelijk van uw persoonlijke situatie, het te financieren object en de actuele voorwaarden van de geldverstrekker.
Kan ik een hypotheek krijgen voor een chalet?
Een hypotheek voor een chalet of recreatiewoning is niet in iedere situatie mogelijk. Of u een hypotheek kunt krijgen, hangt onder andere af van het type recreatiewoning, de ligging, de grond waarop het chalet staat en de voorwaarden van de geldverstrekker.
Ook de juridische status van de recreatiewoning speelt hierbij een belangrijke rol. Een chalet op eigen grond kan bijvoorbeeld andere financieringsmogelijkheden hebben dan een chalet dat op gehuurde grond of een huurkavel staat.
Een geldverstrekker kan bijvoorbeeld voorwaarden stellen aan de recreatiewoning. Zo kan het van belang zijn dat de vakantiewoning niet eenvoudig verplaatsbaar is, is aangesloten op de benodigde nutsvoorzieningen en beschikt over voorzieningen zoals sanitair en verwarming. Ook kan de eigendomssituatie van de grond een rol spelen. Zo kan een recreatiewoning op eigen grond of erfpacht onder bepaalde voorwaarden voor financiering in aanmerking komen.
Daarnaast is het belangrijk om te weten dat permanente bewoning van een recreatiewoning doorgaans niet is toegestaan. De exacte financieringsvoorwaarden verschillen per geldverstrekker. Daarom is het verstandig om vooraf te laten beoordelen welke mogelijkheden er zijn voor de recreatiewoning die u wilt kopen.
Recreatiewoning financieren met een hypotheek of persoonlijke lening
Wanneer een hypotheek voor uw chalet niet mogelijk of niet passend is, kan een persoonlijke lening een alternatief zijn. Welke financieringsvorm geschikt is, hangt af van uw persoonlijke situatie en de kenmerken van de recreatiewoning.
Een persoonlijke lening heeft doorgaans een vaste looptijd en vaste maandlasten. Een hypotheek kan vaak een langere looptijd hebben en een ander rentepercentage kennen. Daar staan wel andere voorwaarden en kosten tegenover.
Wilt u een recreatiewoning financieren? Laat u dan vooraf goed informeren over de totale kosten, rente, looptijd en voorwaarden van de verschillende financieringsmogelijkheden.
Belasting en een gefinancierd chalet
Een recreatiewoning wordt voor de belasting doorgaans anders behandeld dan uw eigen woning. Een chalet of vakantiewoning die niet uw hoofdverblijf is, valt in veel situaties in box 3. Ook een eventuele schuld die betrekking heeft op de recreatiewoning kan daarbij een rol spelen.
De fiscale behandeling van een recreatiewoning en de bijbehorende financiering is afhankelijk van uw persoonlijke situatie en de op dat moment geldende belastingregels. Omdat de regels rondom box 3 regelmatig veranderen, adviseren wij u om voor uw persoonlijke fiscale situatie contact op te nemen met een belastingadviseur of financieel adviseur.
Een chalet kopen en financieren?
Bent u van plan een chalet of recreatiewoning te kopen en wilt u weten welke financieringsmogelijkheden er zijn? Wij informeren u graag over de verschillende mogelijkheden en kunnen u, waar nodig, in contact brengen met een gespecialiseerde financieringspartij.
Wilt u weten wat er mogelijk is voor de recreatiewoning die u op het oog heeft? Neem vrijblijvend contact op met Veluwe Chalets Makelaars via 0341-276905.